مدیریت بازاریابان بیمه؛ از جذب و ساختار تیم تا توزیع لید و پورسانت شفاف
یک نمایندگی بیمه با ده یا بیست بازاریاب، دیگر با دفترچه و گروه تلگرامی اداره نمیشود. قواعد مالکیت مشتری، سهم هر نفر از پورسانت و دسترسی به داده باید از روز اول روشن باشد؛ وگرنه آخر هر ماه به جای فروش، اختلاف مدیریت میکنید.
خلاصهی این مقاله
- قواعد مالکیت مشتری، تقسیم پورسانت و دسترسی به داده را پیش از جذب اولین بازاریاب مکتوب کنید؛ اختلافها معمولاً از نبود قاعده شروع میشوند، نه از بدنیتی.
- شبکهی بازاریابی بیمه به ساختار روشن نیاز دارد: بازاریاب فروش میکند، سرگروه آموزش و پیگیری تیم را بر عهده دارد و مدیر قواعد و عملکرد کل شبکه را کنترل میکند.
- برای جلوگیری از دعوا سر مشتری، هر لید باید فقط به یک نفر تخصیص بخورد و لید تکراری پیش از تخصیص تشخیص داده شود.
- نرخ پورسانت بیمهنامهها را شرکت بیمه و مقررات تعیین میکنند و تغییر میکند؛ آنچه در اختیار نمایندگی است، نحوهی تقسیم سهم خودش بین نقشهای شبکه است.
- وقتی هر بازاریاب فقط مشتریان خودش را ببیند و با رفتنش دسترسیاش قطع شود، لیست مشتریان نمایندگی با او نمیرود.
مدیریت بازاریابان بیمه یعنی ساختن شبکهای از بازاریابها، سرگروهها و مدیران با قواعد روشن برای جذب و آموزش، تقسیم لید و مالکیت مشتری، محاسبهی شفاف پورسانت و کنترل دسترسی به اطلاعات بیمهگذاران. نمایندگیای که این چهار قاعده را مکتوب و در یک سیستم مشترک اجرا کند، هم کمتر درگیر اختلاف میشود و هم با رفتن یک بازاریاب، مشتریانش را از دست نمیدهد.
این راهنما برای مدیر نمایندگیای نوشته شده که زیرمجموعه دارد یا میخواهد شبکهی بازاریابی بسازد. از جذب و آموزش بازاریاب شروع میکنیم، ساختار تیم را میچینیم، قواعد توزیع لید را تعیین میکنیم و بعد سراغ پورسانت چندسطحی، امنیت داده و شاخصهای جلسهی هفتگی میرویم.
چالشهای رایج مدیریت بازاریابان بیمه در نمایندگیها
بیشتر نمایندگیها شبکهی بازاریابی را بدون سیستم شروع میکنند: یک گروه تلگرامی، یک فایل اکسل و حسابوکتاب آخر ماه. تا پنج بازاریاب جواب میدهد، اما با بزرگتر شدن تیم، این مشکلات تقریباً همیشه ظاهر میشوند:
- دو بازاریاب با یک مشتری تماس میگیرند و هر دو او را «مشتری خودشان» میدانند.
- بازاریاب نمیداند پورسانتش دقیقاً چطور حساب شده و به عدد پرداختی اعتماد ندارد.
- سهم سرگروه از فروش تیمش مبهم است و انگیزهای برای آموزش بازاریابهای تازهوارد ندارد.
- بازاریابی که میرود، فهرست مشتریانش را در گوشی شخصی دارد و آنها را به نمایندگی دیگری میبرد.
- مدیر نمیداند کدام بازاریاب فعال است و کدام فقط اسمش در فهرست مانده.
جذب و آموزش بازاریاب بیمه؛ دو هفتهی اول
کیفیت شبکهی بازاریابی از همان مصاحبهی اول ساخته میشود. بازاریاب خوب بیمه لزوماً پرحرفترین متقاضی نیست؛ کسی است که حوصلهی پیگیری دارد، شبکهی ارتباطی سالمی دارد و حاضر است صادقانه توضیح بدهد، نه با وعده بفروشد.
پیش از شروع، الزامات صدور مجوز یا کد بازاریابی را از شرکت بیمهی طرف قرارداد و مقررات جاری بپرسید؛ این الزامات ممکن است تغییر کنند.
چکلیست آموزش دو هفتهی اول
- شناخت محصولات: تفاوت رشتهها، پوششها و شرایط عمومی بیمهنامههایی که نمایندگی میفروشد.
- اخلاق فروش: نبود وعدهی سود تضمینی، توضیح شرایط بازخرید و انصراف پیش از امضا، پرهیز از فشار.
- اسکریپت تماس اول و سؤالهای نیازسنجی، با تمرین نقش در کنار سرگروه.
- کار با CRM: ثبت لید، ثبت نتیجهی هر تماس، تعیین پیگیری بعدی و ثبت رسید فروش.
- قواعد مکتوب شبکه: مالکیت مشتری، نحوهی محاسبهی پورسانت، زمان تسویه و سیاست خروج.
- همراهی در چند جلسهی واقعی سرگروه پیش از اینکه بازاریاب بهتنهایی جلسه بگذارد.
ساختار شبکه: بازاریاب، سرگروه و مدیر
یک ساختار ساده و سهلایه برای بیشتر نمایندگیها کافی است. مهم این است که مسئولیت و سهم هر لایه روشن باشد تا هیچکس احساس نکند کار دیگری را انجام میدهد و پولش را کس دیگری میگیرد.
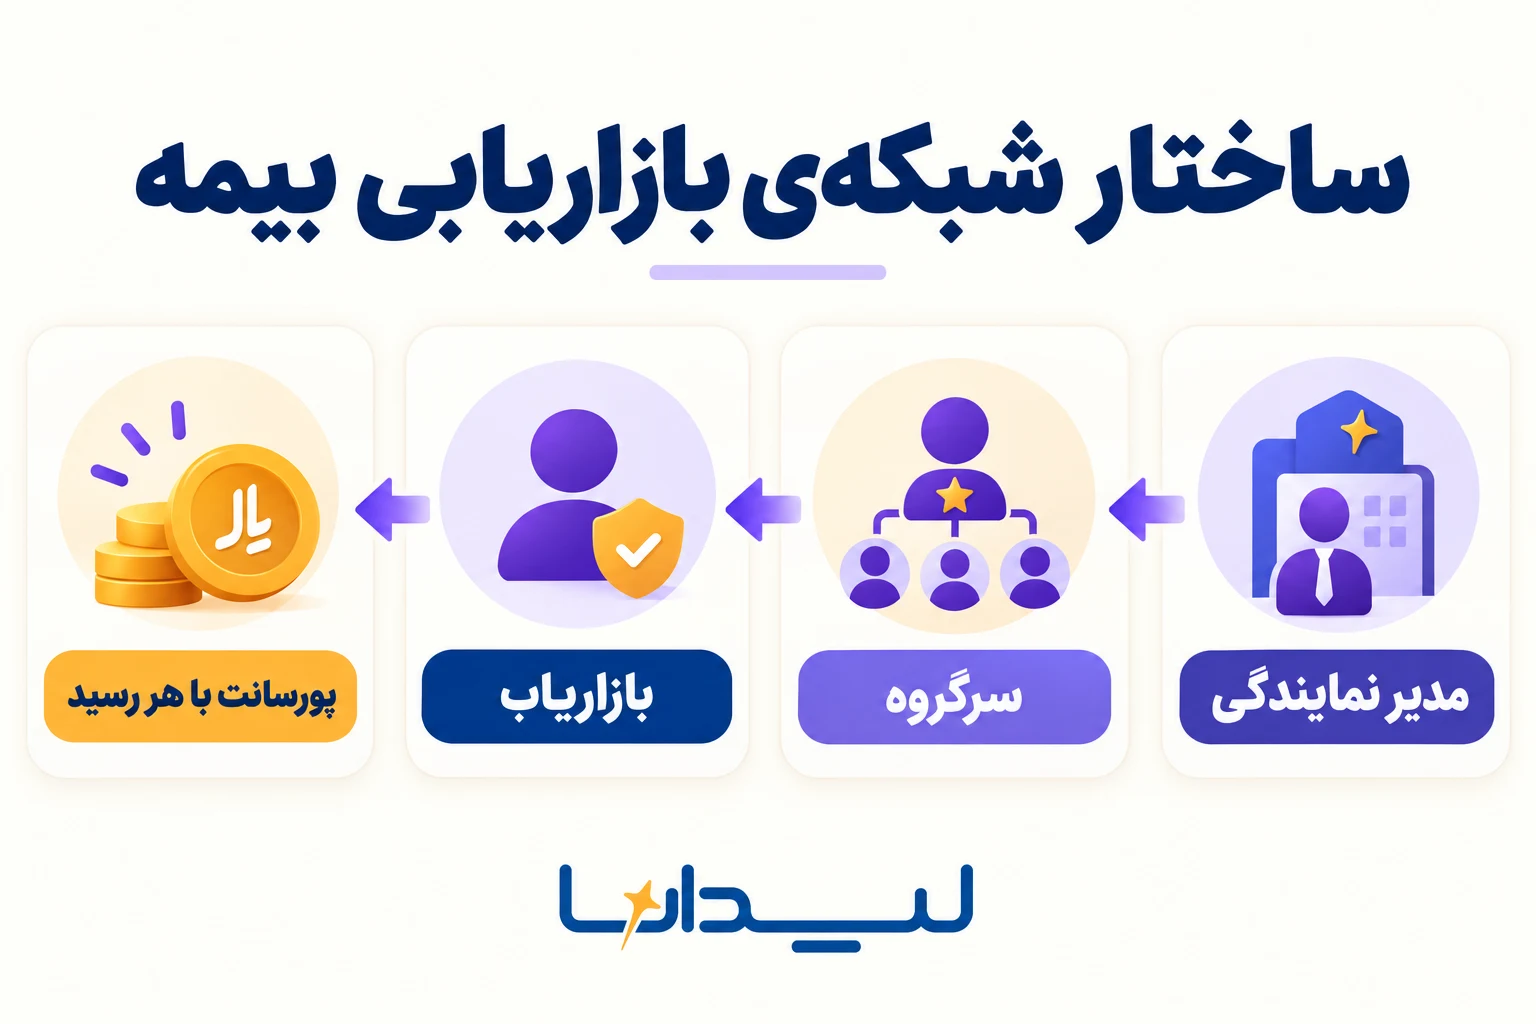
بازاریاب (کارشناس فروش)
لید را پیگیری میکند، نیازسنجی میکند، جلسه میگذارد و فروش را ثبت میکند. فقط مشتریان خودش را میبیند و پورسانتش از فروش خودش است.
سرگروه
مسئول آموزش و همراهی بازاریابهای تیمش است، جلسههای سخت را با آنها میرود و لیدهای بیپیگیری تیم را رصد میکند. سهمش از فروش کل تیم است، پس از موفقیت بازاریابهایش سود میبرد، نه از رقابت با آنها.
مدیر نمایندگی یا مدیر فروش
قواعد شبکه، قانون پورسانت و سطح دسترسیها را تعیین میکند، کل لیدها و عملکرد همهی تیمها را میبیند و تسویه را تأیید میکند. اگر شبکه بزرگ شد، میتوانید بین سرگروهها و مدیر یک لایهی مدیر میانی هم اضافه کنید.
ساختار واقعی نمایندگیتان را در سیستم بسازید
در لیدانا چند تیم میسازید، برای هر تیم سرگروه و مدیر تعیین میکنید و هر نقش فقط محدودهی خودش را میبیند.
توزیع لید و مالکیت مشتری؛ چطور بازاریابها سر مشتری دعوا نکنند؟
دعوا سر مشتری وقتی پیش میآید که قاعدهای برای «این مشتری مال کیست» وجود ندارد. راهحل، یک قاعدهی مکتوب و یک سیستم است که آن قاعده را بدون استثنا اجرا کند.
این قواعد را پیش از جذب اولین بازاریاب بنویسید و امضا بگیرید:
- لیدهای نمایندگی (تبلیغ، اینستاگرام، ربات، لندینگ) توسط سیستم تخصیص داده میشوند، نه با برداشتن دستی از گروه.
- مشتریای که بازاریاب خودش پیدا کرده، به نام کسی است که اول او را در سیستم وارد کرده؛ اولین ثبت معتبر است.
- هر لید فقط به یک نفر تخصیص میخورد و پیش از تخصیص، تکراری بودن شماره بررسی میشود.
- اگر لیدی تا مدت مشخصی پیگیری نشد، مدیر یا سرگروه میتواند آن را به بازاریاب دیگری بدهد.
- تمدید بیمهنامهها و فروش متقابل به مشتری فعلی با چه کسی است؛ این را هم صریح بنویسید.
تخصیص مساوی یا بر اساس عملکرد؟
تخصیص مساوی برای شبکههای تازه و بازاریابهای همسطح منصفانه است. وقتی تیم جا افتاد، تخصیص وزندار بر اساس رتبهی عملکرد انگیزهی سالمتری میسازد: کسی که لیدها را بهتر پیگیری میکند، سهم بیشتری میگیرد. در لیدانا هر دو حالت ممکن است، لید تکراری تشخیص داده میشود و یک لید حتی با کلیک تکراری دوباره تخصیص نمیخورد.
یک لید، یک صاحب؛ بدون بحث
نرمافزار CRM بیمهی لیدانا لیدهای همهی رشتهها را یکجا جمع میکند، پروفایل کامل هر بیمهگذار را نگه میدارد و پیگیری و تمدید را خودکار میکند.
پورسانت چندسطحی بازاریابان بیمه؛ شفاف و قابلحسابرسی
پورسانت شفاف یعنی هر بازاریاب و سرگروه بتواند خودش ببیند از کدام فروش چه مبلغی به او تعلق گرفته و این عدد با محاسبهی مدیر یکی باشد. وقتی محاسبه دستی و در اکسل مدیر انجام شود، حتی اگر درست باشد، اعتماد نمیسازد.
یک نکتهی مهم: نرخ پورسانت هر رشتهی بیمه را شرکت بیمه و مقررات ناظر تعیین میکنند و ممکن است تغییر کند؛ همیشه نرخ جاری را از شرکت بیمهی طرف قرارداد بگیرید. آنچه در اختیار نمایندگی است، این است که سهم خودش را چطور بین بازاریاب، سرگروه و مدیر تقسیم کند.
اجزای یک قانون پورسانت سالم برای شبکه
- سهم بازاریاب از فروش خودش، ثابت یا پلکانی بر اساس حجم فروش در دوره.
- سهم سرگروه از فروش کل تیمش، تا آموزش بازاریاب تازهوارد برایش ارزش داشته باشد.
- سهم مدیر میانی یا مدیر فروش، اگر چنین لایهای دارید.
- مبنای محاسبه: پول واقعی دریافتشده، نه قول مشتری. اگر حق بیمه قسطی است، پورسانت هم با هر قسط دریافتی جلو برود.
- سیاست انصراف یا ابطال بیمهنامه و اثرش بر پورسانت پرداختشده، بهصورت مکتوب.
- دوره و تاریخ تسویهی ثابت بر اساس تقویم شمسی.
لیدانا پورسانت شبکه را چطور حساب میکند؟
در لیدانا برای هر نقش (کارشناس، سرگروه، مدیر میانی و مدیر فروش) درصد و پلهی جداگانه تعریف میکنید و با ثبت هر رسید، پورسانت همهی نقشهای درگیر خودکار محاسبه میشود. هر بازاریاب در اپ خودش صفحهی «پورسانت من» را دارد و دقیق میبیند چقدر کسب کرده. رکوردهای تسویهشده هم تغییرناپذیرند؛ آنچه پرداخت شد بعداً دستکاری نمیشود.
پورسانت هر نقش، با ثبت هر رسید
قانون پورسانت را یک بار تعریف کنید؛ لیدانا سهم بازاریاب، سرگروه و مدیر را خودش حساب میکند و هر نفر درآمدش را در اپ میبیند.
وقتی بازاریاب میرود، لیست مشتریان نباید با او برود
رفتن بازاریاب اجتنابناپذیر است؛ رفتن مشتریان با او اجتنابپذیر. وقتی شمارهی بیمهگذاران در گوشی شخصی و گروههای پیامرسان پخش باشد، هیچ قاعدهای جلوی بردن لیست را نمیگیرد. محافظت واقعی از ساختار دسترسی شروع میشود.
- هر بازاریاب فقط مشتریان خودش را ببیند؛ سرگروه مشتریان تیمش را و مدیر کل نمایندگی را.
- اطلاعات بیمهگذاران بهجای گوشی و گروه تلگرامی، فقط در CRM نمایندگی ثبت شود.
- با رفتن هر نفر، دسترسیاش فوراً قطع شود اما لیدها، سابقهی تماسها و پیگیریهایش در سیستم بماند تا به بازاریاب دیگری سپرده شود.
- در قرارداد همکاری، مالکیت اطلاعات مشتریان و تعهدات پس از خروج را صریح بنویسید.
- در اولین فرصت پس از خروج بازاریاب، با مشتریانش تماس بگیرید و کارشناس جدیدشان را معرفی کنید.
دسترسی نقشمحور، دادهی ایزوله
در لیدانا دسترسیها در سطح سازمان، پروژه و تیم تنظیم میشوند، با یک کلیک قطع میشوند و رویدادهای حساس در تاریخچهی تغییرناپذیر ثبت میشوند.
جلسهی هفتگی شبکه: کدام شاخصها را بررسی کنیم؟
جلسهی هفتگی با سرگروهها باید بر عدد استوار باشد، نه بر حس. این شاخصها را برای هر بازاریاب و هر تیم کنار هم بگذارید:
- تعداد لیدهای تخصیصیافته و درصدی که دستکم یک بار پیگیری شدهاند.
- لیدهایی که از تاریخ پیگیریشان گذشته و کسی سراغشان نرفته.
- تعداد جلسههای نیازسنجی و ارائهی پیشنهاد در هفته.
- بیمهنامههای صادرشده و رسیدهای ثبتشده.
- تمدیدهای نزدیک به سررسید در ماه آینده و وضعیت پیگیری هرکدام.
- بازاریابهایی که در هفتهی گذشته هیچ فعالیت ثبتشدهای نداشتهاند.
از جلسه چه خروجیای بگیرید؟
هر جلسه با سه تصمیم تمام شود: لیدهای رهاشده به چه کسی سپرده شوند، کدام بازاریاب این هفته به همراهی سرگروه نیاز دارد و آیا قاعدهای در تخصیص یا پورسانت نیاز به اصلاح دارد. اگر عددها را از یک منبع واحد میخوانید، بحث جلسه به جای «عدد من با عدد شما فرق دارد» روی بهبود کار میماند.
بیشتر بخوانید
دربارهی این مطلب: نوشتهی تیم محتوای لیدانا. پیشنویس این مقاله با کمک ابزارهای هوش مصنوعی تهیه و سپس توسط تیم فروش و محصول لیدانا بازبینی، اصلاح و تأیید شده است. مثالها و توضیح قابلیتها بر پایهی تجربهی کار با تیمهای فروش تلفنی ایرانی است. اگر جایی نادرست یا ناقص بود، به ما اطلاع دهید تا اصلاح کنیم.
سؤالی دارید؟ جوابش اینجاست
چطور بازاریابان بیمه را مدیریت کنیم؟
با چهار قاعدهی مکتوب: نحوهی جذب و آموزش، ساختار نقشها (بازاریاب، سرگروه، مدیر)، مالکیت مشتری و توزیع لید، و نحوهی محاسبه و تسویهی پورسانت. بعد این قواعد را در یک CRM مشترک اجرا کنید تا اختلاف و ابهام پیش نیاید.
پورسانت بازاریاب بیمه چند درصد است؟
نرخ پورسانت هر رشتهی بیمه را شرکت بیمه و مقررات ناظر تعیین میکنند و ممکن است تغییر کند، پس نرخ جاری را از شرکت بیمهی طرف قرارداد بپرسید. سهم بازاریاب از پورسانتی که به نمایندگی میرسد، توافقی است و نمایندگی آن را تعیین میکند.
چطور جلوی دعوای بازاریابها سر یک مشتری را بگیریم؟
هر لید را فقط از طریق سیستم و به یک نفر تخصیص دهید، تکراری بودن شماره را پیش از تخصیص بررسی کنید و قاعدهی «اولین ثبت معتبر است» را مکتوب کنید. برای لیدهای بیپیگیری هم مهلت مشخصی بگذارید که بعد از آن به نفر دیگری سپرده شوند.
اگر بازاریاب برود، مشتریانش چه میشوند؟
اگر اطلاعات مشتریان فقط در CRM نمایندگی ثبت شده باشد، با قطع دسترسی بازاریاب، لیدها و سابقهی تماسها در سیستم میمانند و به کارشناس دیگری سپرده میشوند. مالکیت اطلاعات را هم در قرارداد همکاری صریح بنویسید.
سرگروه در شبکهی بازاریابی بیمه چه سهمی دارد؟
معمولاً سهمی از فروش کل تیم خودش، تا از آموزش و موفقیت بازاریابهایش سود ببرد. میزان آن را نمایندگی تعیین میکند و باید مکتوب و برای همه شفاف باشد.
شبکهی بازاریابی نمایندگیتان را منظم کنید
در یک دموی رایگان ببینید لیدانا چطور لید را بین بازاریابها تقسیم میکند، پورسانت هر نقش را با ثبت هر رسید حساب میکند و لیست مشتریان را امن نگه میدارد.