جذب مشتری بیمه عمر؛ ۷ کانال عملی و روش پیگیری تا صدور بیمهنامه
بیمه عمر اجباری نیست و کسی صبح از خواب بیدار نمیشود که «امروز بیمه عمر بخرم». مشتری را باید پیدا کرد، نیازش را فهمید و ماهها با حوصله همراهش ماند؛ بدون فشار و بدون وعدهای که بیمهنامه پشتش نایستد.
خلاصهی این مقاله
- مشتری بیمه عمر معمولاً در یک تماس تصمیم نمیگیرد؛ فروش این رشته به پیگیری چندمرحلهای و صبورانه در طول چند هفته یا چند ماه نیاز دارد.
- ارزانترین منبع لید بیمه عمر، بیمهگذاران فعلی شما هستند: هم از طریق معرفی دوستان و هم با فروش متقابل به مشتریان بیمهی ثالث و بدنه.
- پیش از پیشنهاد هر بیمهنامه، نیازسنجی کنید: افراد تحت تکفل، هدف مشتری، توان پرداخت ماهانه و پوششهای فعلیاش.
- دربارهی سود بیمه عمر وعدهی تضمینی ندهید؛ سود مشارکت و شرایط بازخرید به سیاست و شرایط بیمهنامهی هر شرکت بیمه بستگی دارد.
- منبع هر لید را ثبت کنید تا بدانید کدام کانال واقعاً به صدور بیمهنامه میرسد، نه فقط کدام کانال لید بیشتری میآورد.
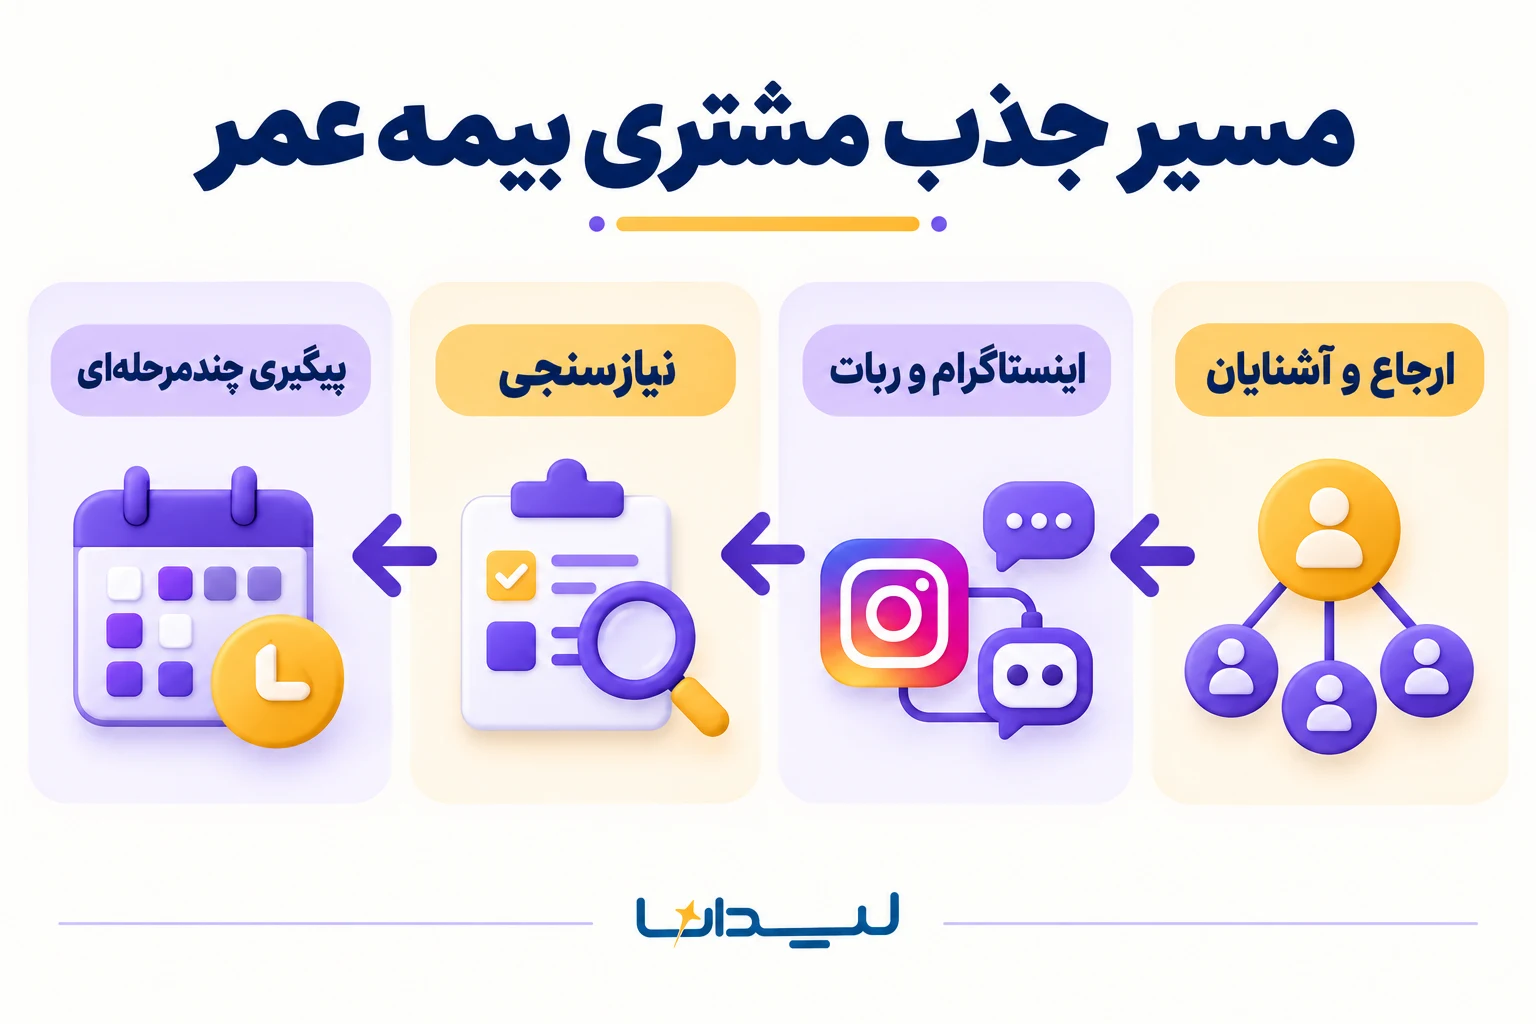
جذب مشتری بیمه عمر یعنی پیدا کردن افرادی که واقعاً به حمایت مالی از خانواده یا پسانداز بلندمدت نیاز دارند، سنجیدن نیازشان و پیگیری منظم تا زمان تصمیم. مؤثرترین کانالها برای نمایندهی بیمه عمر معمولاً ارجاع از بیمهگذاران فعلی، فروش متقابل به مشتریان ثالث و بدنه، محتوای آموزشی در اینستاگرام، ربات نیازسنجی در بله و تلگرام و لندینگ درخواست مشاورهاند؛ به شرطی که همهی لیدها در یک جا ثبت و پیگیری شوند.
بیشتر نمایندهها مشکل «پیدا نکردن لید» ندارند؛ مشکلشان این است که لیدها در دایرکت، تلگرام، دفترچه و گوشی پخشاند و بعد از تماس اول رها میشوند. این راهنما کانالها را یکییکی و با جزئیات اجرایی مرور میکند، روش نیازسنجی را توضیح میدهد و نشان میدهد چرا فروش بیمه عمر بدون پیگیری چندمرحلهای به نتیجه نمیرسد.
چرا جذب مشتری بیمه عمر با بقیهی رشتهها فرق دارد؟
چون بیمه عمر خرید اجباری یا فوری نیست. بیمهی ثالث را قانون الزامی کرده و مشتری خودش سراغ نماینده میآید؛ اما برای بیمه عمر، شما باید نیاز را برای مشتری روشن کنید، اعتمادش را جلب کنید و تصمیمی را که معمولاً با همسر یا خانواده گرفته میشود، همراهی کنید.
سه ویژگی، فروش این رشته را از بقیه جدا میکند و روی روش جذب هم اثر میگذارد:
- تعهد بلندمدت: مشتری قرار است سالها حق بیمه بپردازد، پس با احتیاط و کندتر تصمیم میگیرد.
- اعتماد شخصی: مردم بیمه عمر را از کسی میخرند که به او اعتماد دارند، نه از تبلیغی که یک بار دیدهاند.
- پیچیدگی محصول: پوششها، سود مشارکت و شرایط بازخرید باید ساده و صادقانه توضیح داده شوند؛ وگرنه مشتری یا منصرف میشود یا سال بعد بیمهنامه را رها میکند.
۷ کانال عملی جذب مشتری بیمه عمر
هیچ کانالی بهتنهایی کافی نیست. ترکیبی از کانالهای گرم (آشنایان و مشتریان فعلی) و کانالهای سرد (محتوا و تبلیغ) بسازید و هر کدام را با یک پیشنهاد مشخص شروع کنید، نه با «بیمه عمر میخواهید؟».
۱. حلقهی آشنایان؛ با احترام، نه با اصرار
دوستان و اقوام اولین منبع بیشتر نمایندههای تازهکارند و دقیقاً همینجا بیشترین آسیب به اعتبار وارد میشود. بهجای پیام دستهجمعی، به چند نفر بگویید کارتان چیست و پیشنهاد یک جلسهی کوتاه نیازسنجی بدهید. اگر کسی گفت «الان نه»، همان را بپذیرید و فقط زمان مناسب بعدی را یادداشت کنید.
۲. ارجاع از بیمهگذاران فعلی
مشتری راضی بهترین معرف است، اما معمولاً خودش یادش نمیافتد. بهترین زمان درخواست معرفی، بعد از یک تجربهی خوب است: تحویل بهموقع بیمهنامه، پیگیری موفق یک خسارت یا یادآوری بهموقع تمدید. سؤال را مشخص بپرسید: «کسی در خانواده یا همکارانتان هست که تازه بچهدار شده یا وام گرفته؟» و حتماً پیش از تماس با فرد معرفیشده، از معرف اجازه بگیرید.
۳. فروش متقابل به مشتریان ثالث و بدنه
اگر نمایندگیتان بیمهی ثالث و بدنه هم میفروشد، فهرستی از مشتریان دارید که شما را میشناسند و دستکم سالی یک بار با شما در تماساند. زمان تمدید بیمهی خودرو فرصت طبیعی یک گفتوگوی کوتاه دربارهی حمایت از خانواده است؛ نه برای فروش در همان تماس، بلکه برای گرفتن اجازهی یک جلسهی جدا.
۴. محتوای آموزشی در اینستاگرام
در اینستاگرام، محتوای «بخرید» کار نمیکند؛ محتوایی که به یک سؤال واقعی جواب میدهد کار میکند. مثلاً: «بیمه عمر با بیمهی تکمیلی چه فرقی دارد؟»، «اگر سرپرست خانواده نباشد، قسط وام چه میشود؟»، «بازخرید بیمه عمر در سالهای اول یعنی چه؟». در پایان هر پست، یک دعوت ساده بگذارید: «برای نیازسنجی رایگان، کلمهی مشاوره را دایرکت کنید.»
۵. ربات بله و تلگرام با پرسشنامهی نیازسنجی
بهجای اینکه مخاطب علاقهمند را به یک شماره تلفن حواله بدهید، یک ربات چندمرحلهای بسازید که شمارهی تماس را در همان قدم اول بگیرد و بعد چند سؤال کوتاه بپرسد: سن، وضعیت تأهل، تعداد افراد تحت تکفل، هدف اصلی و بازهی پرداخت ماهانهای که راحت است. وقتی کارشناس تماس میگیرد، نیمی از نیازسنجی انجام شده و گفتوگو از جای درست شروع میشود.
۶. لندینگ درخواست مشاوره
یک صفحهی ساده با یک وعدهی روشن («در ۱۵ دقیقه بفهمید چه پوششی برای خانوادهتان کافی است») و فرمی با حداکثر سه فیلد. این صفحه مقصد همهی تبلیغها و لینک بیوی اینستاگرام است و هر فرمی که پر شود، باید همان لحظه بهعنوان لید به دست کارشناس برسد.
۷. پیامک؛ فقط برای مخاطبی که شما را میشناسد
پیامک انبوه به شمارههای ناشناس برای بیمه عمر نتیجهی خوبی ندارد و به اعتبارتان هم آسیب میزند. پیامک را برای مشتریان فعلی و لیدهایی که خودشان اطلاعات دادهاند نگه دارید: یادآوری جلسه، ارسال لینک یک محتوای آموزشی یا دعوت به نیازسنجی سالانه. همیشه راه لغو دریافت پیام را هم بگذارید.
لید هر هفت کانال، در یک صف
لیدانا بله، تلگرام، دایرکت اینستاگرام، لندینگ و پیامک را به یک هسته وصل میکند و لید تکراری را تشخیص میدهد تا دو نفر سراغ یک مشتری نروند.
نیازسنجی؛ لید بیمه عمر را چطور واجد شرایط کنیم؟
نیازسنجی یعنی پیش از معرفی هر بیمهنامه، بفهمید مشتری چرا به بیمه عمر فکر میکند و چقدر توان پرداخت دارد. بدون آن، یا پیشنهادی میدهید که از توان مشتری بیشتر است و چند ماه بعد قسطها قطع میشود، یا وقتتان را صرف کسی میکنید که فعلاً نیازی ندارد.
این شش سؤال را در اولین گفتوگو بپرسید و پاسخها را در پروفایل لید ثبت کنید:
- چند نفر از نظر مالی به شما وابستهاند؟ (همسر، فرزند، پدر و مادر)
- هدف اصلیتان چیست؟ حمایت از خانواده، پسانداز بلندمدت، هزینهی تحصیل فرزند یا دوران بازنشستگی؟
- وام یا بدهی بزرگی دارید که اگر نباشید، به خانواده منتقل شود؟
- پرداخت ماهانهی چه مبلغی برایتان راحت است، بدون اینکه به هزینههای جاری فشار بیاورد؟
- در حال حاضر بیمه عمر یا پوشش دیگری دارید؟ (از محل کار، بیمهی قبلی)
- تصمیم را با چه کسی میگیرید و چه زمانی برای جلسهی بعد مناسب است؟
دستهبندی لیدها بعد از نیازسنجی
- آماده: نیاز روشن، توان پرداخت مشخص، تصمیمگیرنده در جلسه. ← جلسهی ارائهی پیشنهاد در همین هفته.
- در حال بررسی: نیاز دارد اما هنوز با خانواده صحبت نکرده یا مقایسه میکند. ← پیگیری چندمرحلهای.
- فعلاً نه: نیاز یا توان فعلی ندارد. ← ثبت زمان مناسب بعدی (مثلاً بعد از تولد فرزند یا تغییر شغل) و پیگیری فصلی.
چرا بیمه عمر پیگیری طولانی و چندمرحلهای میخواهد؟
چون تصمیم بیمه عمر خانوادگی، بلندمدت و پرسشبرانگیز است و مشتری بین اولین گفتوگو تا امضا معمولاً چند بار به آن فکر میکند. اگر در این فاصله از ذهنش بیرون بروید، یا تصمیم را عقب میاندازد یا نمایندهی دیگری که زودتر تماس گرفته، بیمهنامه را صادر میکند.
یک الگوی پیگیری که با احترام و بدون فشار، مشتری را همراهی میکند:
- روز اول: تماس نیازسنجی و ارسال خلاصهی کوتاه گفتوگو در پیامرسان.
- روز سوم: ارسال یک محتوای آموزشی مرتبط با هدف مشتری (مثلاً فرق پوشش فوت و پسانداز).
- هفتهی اول یا دوم: جلسهی ارائهی پیشنهاد، ترجیحاً با حضور همسر یا تصمیمگیرندهی دیگر.
- چند روز بعد از جلسه: تماس کوتاه برای پاسخ به سؤالهایی که بعد از جلسه پیش آمده.
- اگر تصمیم عقب افتاد: پیگیری ماهانه با محتوای مفید، نه با تکرار «تصمیم گرفتید؟».
- بعد از صدور: پیام تشکر، ثبت تاریخ سررسید و یادآور تمدید و درخواست معرفی در زمان مناسب.
هیچ لید بیمه عمری بین دو پیگیری گم نشود
در نرمافزار CRM بیمهی لیدانا، لیدهای همهی رشتهها با پروفایل کامل و سابقهی تماس یکجا هستند و پیگیری و یادآور تمدید خودکار ساخته میشود.
خط قرمزهای اخلاقی در جذب و فروش بیمه عمر
اعتماد سرمایهی اصلی نمایندهی بیمه عمر است و با یک فروش فشاری یا یک وعدهی نادرست از بین میرود. مشتریای که با تصور اشتباه بیمهنامه خریده، دیر یا زود آن را رها میکند و آشنایانش را هم از شما دور میکند.
- وعدهی سود تضمینی ندهید. سود مشارکت، ارزش بازخریدی و سایر شرایط به سیاست و شرایط بیمهنامهی همان شرکت بیمه بستگی دارد؛ مشتری را به متن شرایط عمومی و خصوصی بیمهنامه ارجاع دهید.
- بیمه عمر را «سرمایهگذاری با سود بالا» معرفی نکنید؛ هدف اصلی آن حمایت و پوشش است و پسانداز در کنارش معنا پیدا میکند.
- هزینهی انصراف یا بازخرید در سالهای اول را پیش از امضا توضیح دهید، نه بعد از آن.
- از ترساندن مشتری با سناریوهای فوت و بیماری برای گرفتن تصمیم فوری پرهیز کنید.
- بدون اجازهی صاحب شماره تماس نگیرید و شمارهی معرفیشده را فقط با رضایت معرف استفاده کنید.
- مبلغ پیشنهادی را با توان پرداخت واقعی مشتری بسنجید، نه با سقف پورسانت خودتان.
منبع هر لید را ثبت کنید؛ کدام کانال واقعاً بیمهنامه میفروشد؟
کانالی که بیشترین لید را میآورد، لزوماً بیشترین بیمهنامه را صادر نمیکند. ممکن است اینستاگرام لیدهای زیادی بدهد اما اغلبشان فقط کنجکاو باشند، در حالی که چند معرفی از مشتریان فعلی به جلسه و صدور برسند. تنها راه فهمیدن این تفاوت، ثبت منبع ورود هر لید از همان لحظهی اول است.
در پایان هر ماه، برای هر کانال این سه عدد را کنار هم بگذارید:
- تعداد لیدهای ورودی از آن کانال
- تعداد لیدهایی که به جلسهی نیازسنجی یا ارائهی پیشنهاد رسیدند
- تعداد بیمهنامههای صادرشده و فاصلهی زمانی اولین تماس تا صدور
از این عددها چه تصمیمی بگیرید؟
کانالی که لید زیاد ولی جلسهی کم دارد، معمولاً پیام یا پیشنهاد نامشخصی دارد؛ محتوا یا سؤالهای ربات را دقیقتر کنید. کانالی که لید کم ولی صدور خوب دارد، ارزش سرمایهگذاری بیشتر دارد. اگر فاصلهی تماس تا صدور طولانی است، برنامهی پیگیریتان را بازبینی کنید، نه کانال را.
ربات نیازسنجی بیمه عمر، بدون کدنویسی
با رباتساز لیدانا یک فلوی چندمرحلهای برای بله و تلگرام بسازید که شماره را در قدم اول بگیرد و پاسخهای نیازسنجی را مستقیم به CRM بفرستد.
چکلیست شروع: جذب مشتری بیمه عمر در ۳۰ روز اول
اگر میخواهید از همین ماه منظم شروع کنید، این قدمها را به ترتیب بردارید:
- فهرست مشتریان ثالث و بدنهای را که تمدیدشان در دو ماه آینده است استخراج کنید و برای هر تمدید، یک سؤال کوتاه دربارهی حمایت از خانواده آماده کنید.
- از ده بیمهگذار راضی، با یک سؤال مشخص درخواست معرفی کنید.
- یک لندینگ سادهی درخواست مشاوره با فرم سهفیلدی بسازید و در بیوی اینستاگرام بگذارید.
- هر هفته دو محتوای آموزشی در اینستاگرام منتشر کنید که به یک سؤال واقعی مشتری جواب بدهد.
- یک ربات نیازسنجی در بله و تلگرام راه بیندازید و لینکش را در محتواها و پیامکها بگذارید.
- یک اسکریپت تماس اول بنویسید که با نیازسنجی شروع شود، نه با معرفی محصول.
- همهی لیدها را با منبع ورود در یک CRM ثبت کنید و برای هر کدام تاریخ پیگیری بعدی بگذارید.
بیشتر بخوانید
دربارهی این مطلب: نوشتهی تیم محتوای لیدانا. پیشنویس این مقاله با کمک ابزارهای هوش مصنوعی تهیه و سپس توسط تیم فروش و محصول لیدانا بازبینی، اصلاح و تأیید شده است. مثالها و توضیح قابلیتها بر پایهی تجربهی کار با تیمهای فروش تلفنی ایرانی است. اگر جایی نادرست یا ناقص بود، به ما اطلاع دهید تا اصلاح کنیم.
سؤالی دارید؟ جوابش اینجاست
بهترین روش جذب مشتری بیمه عمر چیست؟
برای بیشتر نمایندهها، ارجاع از بیمهگذاران فعلی و فروش متقابل به مشتریان ثالث و بدنه بهترین نتیجه را دارد، چون این افراد شما را میشناسند و اعتماد اولیه ساخته شده است. محتوای آموزشی اینستاگرام، ربات نیازسنجی و لندینگ مشاوره هم برای جذب مخاطب تازه مکمل خوبیاند.
چطور از اینستاگرام مشتری بیمه عمر پیدا کنیم؟
به سؤالهای واقعی مخاطب جواب بدهید؛ مثل فرق بیمه عمر با تکمیلی یا معنای بازخرید. در پایان هر محتوا یک دعوت ساده به نیازسنجی رایگان بگذارید و پیامهای دایرکت را همان لحظه بهعنوان لید ثبت و پیگیری کنید.
مشتری بیمه عمر را چند بار باید پیگیری کرد؟
عدد ثابتی وجود ندارد؛ معمولاً چند تماس و پیام در طول چند هفته لازم است تا مشتری با خانواده مشورت کند و تصمیم بگیرد. مهم این است که هر پیگیری چیز تازهای داشته باشد، مثل پاسخ به یک سؤال یا یک محتوای مفید، نه فقط تکرار درخواست.
آیا میتوان سود بیمه عمر را به مشتری تضمین کرد؟
خیر. سود مشارکت و ارزش بازخریدی به سیاست و شرایط بیمهنامهی هر شرکت بیمه بستگی دارد. نماینده باید مشتری را به شرایط عمومی و خصوصی همان بیمهنامه ارجاع دهد و از وعدهی سود تضمینی پرهیز کند.
نیازسنجی بیمه عمر شامل چه سؤالهایی است؟
تعداد افراد تحت تکفل، هدف اصلی مشتری (حمایت از خانواده، پسانداز یا بازنشستگی)، بدهیها و وامها، توان پرداخت ماهانه، پوششهای فعلی و اینکه تصمیم را با چه کسی میگیرد.
جذب و پیگیری مشتری بیمه عمر را یکجا مدیریت کنید
در یک دموی رایگان ببینید لیدهای بله، تلگرام، اینستاگرام و لندینگ چطور با منبع ورود در لیدانا ثبت میشوند و پیگیری هیچکدام فراموش نمیشود.